
東邦銀行アプリ
株式会社東邦銀行 · ファイナンス
- 評価
- 4.0
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
東邦銀行アプリ - 説明
- アプリ名
- 東邦銀行アプリ
- パッケージ名
- jp.co.tohobank.minefocus
- デベロッパー
- 株式会社東邦銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2024/11/11
- バージョン
- 1.2.0
東邦銀行アプリ - スクリーンショット
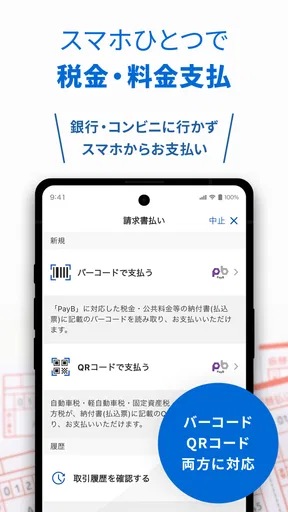
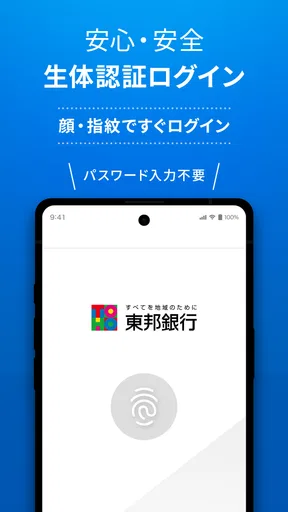
分析者 TrendiApps
銀行アプリを選ぶとき、私は便利さだけでなく「自分のお金に関わる操作を、落ち着いて確認できるか」を重視します。東邦銀行アプリは、株式会社東邦銀行が提供する公式のファイナンスアプリです。残高の確認や振込、税金・各種支払いといった銀行手続きを、スマートフォンから進めたい人向けに作られています。
実際に使う立場で見ると、このアプリの価値は、銀行の用事を思い立ったときにすぐ確認できる点にあります。通帳記帳や窓口訪問のために予定を空ける代わりに、まずスマートフォンで状況を見て、必要な手続きを判断できます。ただし、金融アプリは「入れておけば安心」という種類のものではありません。ログイン情報や振込先の確認を自分で丁寧に行える人ほど、便利さを活かしやすいアプリです。
東邦銀行の利用者が信頼性を見極めるための視点
私が信頼性を見極めるときは、公式アプリかどうかだけでなく、自分の使い方に合う確認の手順を作れるかも見ます。たとえば、残高照会と振込を別のタイミングで行う習慣があれば、急いでいるときの誤操作を抑えやすくなります。次は、東邦銀行の利用者が日々の操作に取り入れやすい判断の基準を考えてみます。
公式アプリであることが生む安心感
このアプリを選ぶ最初の理由は、東邦銀行の公式アプリとして提供されていることです。銀行名を使った似たアプリを探すより、開発元が株式会社東邦銀行であることを確認してから利用を始められる点は、金融サービスでは大切です。私はインストール前に、アプリ名だけで判断せず、開発元とストア上の説明を照合する習慣をおすすめします。
公開日は二〇二四年十一月十一日で、比較的新しいアプリとして登場しています。現在のバージョンは一・二・〇です。新しいサービスは画面や手続きが整理されている一方、長年使ってきた紙の通帳やパソコン向けサービスとは操作感が異なる場合があります。最初からすべての銀行用事を移すのではなく、残高確認のような低い負担の操作から慣れるのが現実的です。
ストアでは一〇万以上のインストールがあり、平均評価は四点です。評価だけで安全性や使いやすさを断定することはできませんが、一定数の利用者がいるアプリとして検討できます。私は評価の数字だけを見るより、更新後に自分の端末でログイン画面や確認画面が無理なく読めるかを重視したいです。
金融アプリでは「確認してから進む」が基本
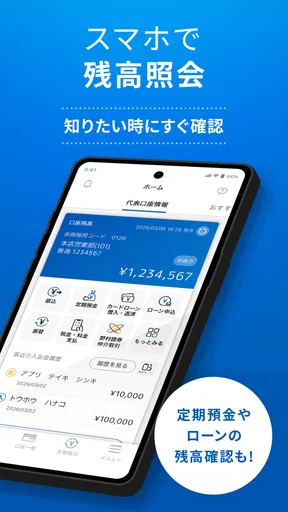
残高照会は、日常的に最も使いやすい入口です。給料日前の残高を確認したり、引き落とし後に金額を確かめたり、家計簿へ記録する前に口座の状態を見たりできます。ここでは表示された金額を確認するだけなので、振込や支払いよりも操作の心理的な負担が小さいでしょう。
おすすめの記事






一方、振込や税金・各種支払いは、金額や相手先を間違えると取り消しが難しくなる可能性があります。操作を急いでいるときほど、確認画面で受取人、金額、依頼内容を一項目ずつ読むべきです。通知が来たから反射的に処理するのではなく、請求書や自分の記録と照らし合わせてから進める使い方が向いています。
私なら、外出先の人混みや公共の場所では重要な操作を完了させません。残高を見るだけならまだしも、振込や支払いでは画面をのぞかれるリスクや、入力内容を落ち着いて確認できない問題があります。自宅など、周囲を確認できる環境で時間に余裕を持って操作するほうが、このアプリの利便性を安全に活かせます。
アカウント操作で意識したいこと
銀行アプリを使い始めると、スマートフォンが口座への入口になります。端末の画面ロックを設定し、他人に簡単に触られない状態にしておくことは、アプリ以前の基本的な対策です。家族と端末を共有している人や、ロックをかけずに使う人には、便利さより先に利用環境の見直しを勧めます。
ログイン情報をメモする場合も、端末内の見つけやすい場所にそのまま保存するのは避けたいところです。私は、認証に関わる情報を確認するとき、入力先が本当に東邦銀行アプリの画面か、急に開いた外部ページではないかを確認します。メールやメッセージから急いで進むより、普段使っているアプリを自分で起動するほうが判断しやすいです。
端末を買い替えるときや紛失したときは、アプリを入れ直せば終わりと考えないほうがよいでしょう。口座に関わるサービスなので、利用停止や再設定など、銀行が案内する手順を確認する必要があります。私は新しい端末へ移行する前に、古い端末を手放す順番と、ログインに必要な情報を整理しておくことをおすすめします。
個人情報に触れる場面での判断
金融アプリでは、残高や取引に関わる情報を扱います。残高照会を便利に感じるほど、画面を開いたまま放置しない意識も必要になります。家計相談や端末の修理などでスマートフォンを他人に渡す場合は、アプリを閉じ、必要なら端末全体をロックしてから渡すようにしたいです。
税金や各種支払いをスマートフォンで行えるのは便利ですが、請求内容を紙や通知と突き合わせる作業まで省いてはいけません。特に似た金額の支払いが複数あるときは、支払先と期限を自分の記録に残しておくと、二重払いを避けやすくなります。アプリが処理を簡潔にしてくれても、最終的な判断は利用者が行うものです。
私は、アプリが表示する情報を「自分が今確認したい情報」と「その場で操作してよい情報」に分けて考えます。残高を確認した後、すぐに振込へ進む必要はありません。まず残高だけ確認してアプリを閉じ、振込先や金額を整理してから改めて開くという二段階の使い方は、うっかり操作を減らすのに役立ちます。
日常生活で役立つ具体的な使い方
例えば、家賃や公共料金の引き落とし前に口座残高を確認し、不足がないかを見たい場面があります。以前なら通帳やパソコンを探していたところを、スマートフォンで確認して必要な対応を考えられます。ここで重要なのは、確認した時刻と金額を家計簿に残すことです。後から見返すと、引き落とし前後の動きも把握しやすくなります。
家族から急に振込を頼まれた場合も、まず依頼内容をメッセージだけで済ませず、振込先と金額を別の手段で確認するのが安全です。アプリの入力画面が簡単でも、簡単さが確認不足につながることがあります。私は、依頼者の名前、金融機関名、支店、口座番号、金額を読み上げるように照合してから操作するほうがよいと思います。
税金や各種支払いでは、支払い後に完了したことが分かる画面を確認し、必要に応じて記録を残しておくと安心です。スクリーンショットを保存する場合は、口座情報や個人情報が含まれる可能性を考え、写真アプリやクラウドの共有設定にも注意が必要です。便利な証拠を残すつもりが、別の場所へ情報を広げてしまわないようにしたいところです。
通常の銀行利用との違いと、向いていない人
紙の通帳を中心に使う人にとって、アプリは確認の速さが魅力です。通帳を持ち歩かずに残高を見られるため、外出先で予定を立てるときにも役立ちます。パソコンのインターネットバンキングと比べると、スマートフォンを手元で開ける気軽さがあります。スマートフォン操作に慣れている東邦銀行の利用者なら、日常の確認をアプリへ寄せやすいでしょう。
ただし、画面の小ささが苦手な人には負担があります。振込先や支払い内容を細かく確認する作業では、パソコンの大きな画面や窓口で職員に相談するほうが落ち着く場合があります。視力に不安がある人、タッチ操作で入力ミスが起きやすい人、スマートフォンの管理に自信がない人は、無理にアプリだけへ移行しないほうがよいです。
また、東邦銀行を主な口座として使っていない人には、便利さが限定的です。複数の銀行口座を一つの家計管理サービスでまとめたい人は、銀行公式アプリよりも自分の管理方法に合ったサービスを比較したほうがよいでしょう。ただし、口座の情報を外部サービスへ集約することにも別の管理上の注意があるため、連携先を増やしたくない人には公式アプリのほうが考え方に合います。
年齢と端末環境を確認してから始める
対象年齢は三歳以上と案内されていますが、実際に銀行手続きを行う利用者には、年齢表示だけでなく本人の操作能力と管理環境が重要です。子どもが触れる端末に入れる場合、残高や取引情報を見られたり、意図しない操作が起きたりしないよう、端末の利用者を明確にしておく必要があります。
対応する最低OSは八・〇です。古い端末を使っている人は、インストール前にOSの状態を確認しておくと、途中で利用できない問題を避けやすくなります。OSを更新できない端末では、銀行アプリだけでなく、セキュリティ面や他のアプリの対応状況も含めて買い替えを考える時期かもしれません。
料金は無料です。始める費用を抑えられるのは魅力ですが、通信料や端末の維持費まで無料になるわけではありません。私は、無料だから試しに入れるというより、東邦銀行の口座を日常的に使い、残高確認や振込をスマートフォンで行いたいかを考えてから入れるのがよいと思います。
使い始めに私が行う確認手順
最初に、アプリ名と開発元を確認してから公式ストアで入手します。インストール後は、ログインや利用開始に必要な情報を手元にそろえ、時間に余裕があるときに設定します。急いでいると入力ミスが増えるため、初回設定を給料日や支払期限の直前に行うのは避けたいです。
次に、残高照会までの流れを一度確認します。ここで画面の文字が読みにくい、認証が分かりにくい、端末の設定が合わないと感じたら、振込などの重要な操作へ進まず、使い方を整理します。アプリを入れた直後に全機能を試す必要はありません。
その後、振込や支払いを使う予定がある人は、確認画面でどの情報が表示されるかを把握しておきます。実際の支払いを急に行うより、請求書や依頼内容を横に置き、入力項目を確認するだけの練習をしておくほうが安心です。入力内容を保存する機能がある場合も、共有端末では残さない判断が必要です。
評価から読み取れることと、読み取りすぎないこと
平均評価は四点で、評価数は百件を少し超える規模です。私はこの数字を、使い勝手を考える一つの目安として見ます。ただし、金融アプリの評価は、端末環境、認証方法、銀行口座の利用状況、更新時期によって感じ方が変わります。高評価だから誰にでも合う、低評価だから使えない、と単純には判断できません。
レビュー数は四十件台です。具体的な不満や困った場面が書かれている場合は、自分にも起きそうかを確認すると役立ちます。特にログイン、端末変更、振込確認など、自分が頻繁に行う操作に関する意見を優先して読むと、数字だけでは分からない相性を見極めやすくなります。
私の結論:便利さより確認習慣が価値を決める
東邦銀行アプリは、東邦銀行を普段から利用し、残高照会や振込、税金・各種支払いをスマートフォンで進めたい人にとって、試す価値のある無料アプリです。銀行公式アプリとして口座に関わる手続きを身近にできるため、通帳や窓口へ行く回数を減らしたい人には特に向いています。
一方で、金融情報をスマートフォンに置くことへ強い不安がある人、画面の小ささで確認ミスが起きやすい人、複数銀行を一つの画面で管理したい人には、別の方法が合う可能性があります。窓口やパソコン向けサービスを使うことは、古い方法だから劣るという意味ではありません。自分が最後まで内容を確認できる手段を選ぶことが大切です。
私なら、まず残高照会だけで使い始め、端末のロック、ログイン情報、通知、画面の見え方を確認します。そのうえで必要になったときだけ振込や支払いへ進みます。アプリの操作が簡潔でも、確認の手間まで省かないことが、東邦銀行アプリを安心して使うための一番実用的なコツです。
公式性、無料で始められること、日常の銀行手続きをスマートフォンへまとめられることは明確な長所です。ただし、信頼できる利用環境はアプリだけで完成しません。自分の端末を守り、入力内容を照合し、必要な記録を残す。その習慣を持てる人なら、このアプリは銀行をもっと身近にする道具として役立つでしょう。
東邦銀行アプリに関するよくある質問
東邦銀行アプリでは何ができますか?
東邦銀行アプリでは、普通預金などの残高照会や入出金明細の確認、登録した口座間の資金移動、振込・振替、各種サービスの申し込みなどをスマートフォンから行えます。店舗やATMへ行く回数を減らせるのが便利な点です。ただし、利用できる機能や取引上限は口座の種類、本人確認の状況、契約内容によって異なるため、初回登録後に表示される案内を確認してください。
東邦銀行アプリの利用開始には何が必要ですか?
利用開始には、対応する東邦銀行の口座、キャッシュカードや本人確認に必要な情報、SMSを受信できる携帯電話番号などが必要になる場合があります。登録時には、口座情報や暗証に関する入力、端末認証の設定を求められることがあります。登録情報が銀行に届け出ている内容と一致しない場合は手続きが進まない可能性があるため、事前に確認しておくと安心です。
東邦銀行アプリは安全に利用できますか?
東邦銀行アプリでは、ログイン認証や端末認証、通信の暗号化など、金融サービス向けのセキュリティ対策が採用されています。ただし、安全性を保つには利用者側の管理も重要です。アプリは必ず公式ストアからインストールし、OSとアプリを最新状態に保ってください。暗証番号や認証コードを他人に伝えたり、公共Wi-Fiで重要な操作を行ったりすることも避けましょう。
振込や各種手続きには手数料がかかりますか?
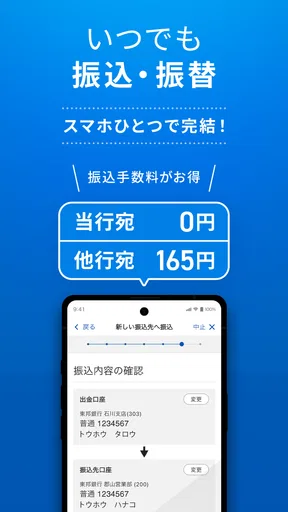
残高確認など無料で利用できる機能がある一方、振込、税金・料金の支払い、各種契約や時間帯によっては手数料が発生する場合があります。手数料は振込先、利用するサービス、曜日や時間、東邦銀行との取引条件によって変わることがあるため、操作を確定する前に表示される金額を確認してください。料金体系は変更される可能性もあるため、公式案内も併せて確認するのがおすすめです。
スマートフォンを機種変更した場合や、ログインできない場合はどうすればよいですか?
機種変更時は、旧端末で必要な引き継ぎや登録解除を行い、新端末に公式アプリをインストールして再認証する流れになることがあります。携帯電話番号の変更、SMSを受信できない状態、暗証情報の入力ミスなどでも利用できなくなる場合があります。何度も試すとロックされる可能性があるため、画面の案内を確認し、解決しないときは東邦銀行の公式サポート窓口へ問い合わせてください。
東邦銀行アプリ メリットとデメリット
メリット
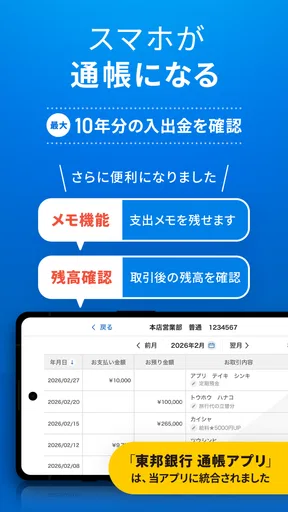
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを外出先から進められる
- 紙の通帳を持ち歩かずに口座を管理できる
- 東邦銀行の口座情報を一つのアプリでまとめて確認できる
- 公式アプリのため銀行サービスとの連携に安心感がある
デメリット
- 利用には東邦銀行の口座や対応サービスが必要になる
- 初回登録時に本人確認や認証設定の手間がかかる
- 端末変更時に再設定が必要になる場合がある
- メンテナンス中は一部の機能を利用できない
- 通信環境によっては画面表示や処理に時間がかかる
実際のユーザーによる評価
4.0
106.00件の評価
- 548%
- 425%
- 311%
- 23%
- 19%


